Czy RPP obniży stopę NBP po grudniowym posiedzeniu w 2026 roku?
W grudniu 2026 r. Rada Polityki Pieniężnej podejmie decyzję, która może zmienić koszt pieniądza w Polsce, a pośrednio wpłynąć na kredyty i oszczędności. Narodowy Bank Polski publikuje harmonogram posiedzeń RPP oraz decyzje dotyczące stóp procentowych. Dokładną datę grudniowego posiedzenia trzeba sprawdzić w aktualnym kalendarzu NBP; dopiero po ogłoszeniu decyzji będzie można rozstrzygnąć, czy stopa referencyjna spadła. Dla osób z kredytem lub oszczędnościami ważne będą zarówno kierunek decyzji, jak i późniejsze warunki ustalone przez ich bank.
- Pytanie: czy stopa referencyjna będzie niższa niż bezpośrednio przed grudniowym posiedzeniem RPP?
- Termin: data grudniowego posiedzenia w 2026 r., do potwierdzenia w kalendarzu NBP.
- TAK: RPP ogłosi niższą stopę referencyjną.
- NIE: RPP utrzyma stopę na dotychczasowym poziomie albo ją podwyższy.
- Wynik: komunikat o decyzji opublikowany przez NBP.
Decyzja RPP rozstrzygnie prognozę, nie wcześniejsze komentarze
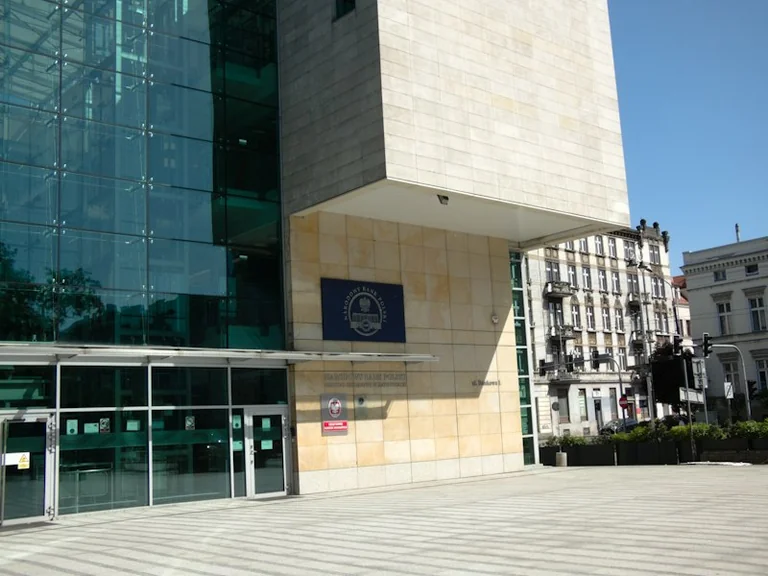
Harmonogram posiedzeń Rady Polityki Pieniężnej publikuje NBP, ale dostępne informacje nie potwierdzają dokładnej daty grudniowego spotkania w 2026 r. Termin rozstrzygnięcia należy więc ustalić na podstawie aktualnego kalendarza banku centralnego. Do czasu potwierdzenia daty nie należy zakładać konkretnego dnia ani traktować go jako ustalonego terminu.
NBP udostępnia także decyzje RPP dotyczące stóp procentowych. Po posiedzeniu to ogłoszony wynik pozwoli porównać nową stopę referencyjną z poziomem obowiązującym bezpośrednio przed spotkaniem. Prognozy ekonomistów, wypowiedzi członków Rady ani zmiany innych stóp nie zastępują tego porównania. Mogą być kontekstem przed decyzją, ale same nie przesądzają odpowiedzi na pytanie o grudniową stopę referencyjną.
Co oznacza niższa stopa referencyjna
Stopa referencyjna NBP jest jednym z parametrów polityki pieniężnej. Jej zmiana może mieć znaczenie dla warunków finansowych w gospodarce, w tym dla kosztu kredytów i atrakcyjności oszczędzania. Nie oznacza jednak, że każda rata lub oprocentowanie każdego depozytu zmieni się automatycznie w dniu ogłoszenia decyzji.
Wpływ na domowy budżet zależy między innymi od rodzaju umowy, sposobu ustalania oprocentowania i terminu jego aktualizacji. Sama decyzja RPP jest więc sygnałem istotnym dla kredytobiorców i oszczędzających, ale nie wystarcza do wyliczenia zmiany konkretnej raty albo zysku z oszczędności. Warto rozdzielić dwa pytania: jaki kierunek obrała Rada oraz jak i kiedy dana instytucja przełoży tę zmianę na warunki produktu.
Możliwa ścieżka do odpowiedzi „tak”
Prognoza spełni się, jeśli RPP po grudniowym posiedzeniu ogłosi stopę referencyjną niższą od poziomu obowiązującego przed spotkaniem. Komunikat NBP potwierdzi wtedy obniżkę, niezależnie od jej skali. Do rozstrzygnięcia liczy się ogłoszona zmiana tej konkretnej stopy.
Możliwa ścieżka do odpowiedzi „nie”
Jeżeli Rada pozostawi stopę bez zmian albo ją podwyższy, odpowiedź brzmi „nie”. Obowiązuje to również wtedy, gdy przed posiedzeniem pojawią się komentarze sugerujące możliwość późniejszego luzowania polityki pieniężnej. Rozstrzygnięcie dotyczy decyzji podjętej na grudniowym posiedzeniu, a nie przewidywań dotyczących kolejnych kroków RPP.
Dlaczego wpływ na kredyt i oszczędności może być różny
Osoby spłacające kredyty powinny sprawdzić zapisy własnej umowy oraz to, kiedy bank aktualizuje oprocentowanie. Przy kredycie o zmiennej stopie reakcja może zależeć od wskaźnika i harmonogramu przewidzianego w umowie. Przy oprocentowaniu stałym bieżąca decyzja RPP może nie zmienić raty w trakcie ustalonego okresu stałej stopy. Bez znajomości warunków konkretnej umowy nie da się z samej decyzji wyprowadzić nowej wysokości raty.
Oszczędzający także nie powinni zakładać jednakowej ani natychmiastowej zmiany ofert. Banki ustalają warunki nowych depozytów, a istniejące produkty mogą zachowywać oprocentowanie zgodnie z zawartą umową. Dlatego przy ocenie własnych finansów warto sprawdzić warunki konkretnego produktu, zamiast utożsamiać zmianę stopy NBP ze zmianą oprocentowania w każdym banku.
Niepewność pozostaje do czasu komunikatu
Dostępne informacje pozwalają opisać sposób weryfikacji wyniku, ale nie przesądzają, jaki kierunek wybierze RPP. Prognoza dotyczy przyszłej decyzji; nie podano jej wyniku ani dokładnego terminu grudniowego posiedzenia w 2026 r. Te dwie kwestie należy oddzielić od znanych reguł rozstrzygnięcia: obniżka oznacza „tak”, a utrzymanie lub podwyżka — „nie”.
Przed posiedzeniem można śledzić kalendarz i komunikaty Rady publikowane przez NBP. Po ogłoszeniu decyzji należy porównać nową stopę referencyjną z poziomem sprzed spotkania, a następnie sprawdzić, czy i kiedy zmiana może wpłynąć na warunki własnego kredytu lub oszczędności. Oficjalnym źródłem terminu i rozstrzygnięcia jest strona NBP poświęcona posiedzeniom RPP.
Źródło: Narodowy Bank Polski
Kontekst i akcje O tym artykule
Weryfikacja źródła Zasady rozstrzygnięcia
Prognozę rozstrzygnie porównanie stopy referencyjnej po grudniowym posiedzeniu RPP z poziomem bezpośrednio przed nim.
- Sprawdź datę grudniowego posiedzenia w kalendarzu NBP.
- Odczytaj decyzję RPP dotyczącą stopy referencyjnej.
- Porównaj nowy poziom z poziomem sprzed posiedzenia.
- Źródło
- Narodowy Bank Polski
- Zakres
- Polska
- Zaktualizowano
- 2026-10-24 10:14
Weryfikacja źródła
Zgłoś problem z wiarygodnością
Wyślij sygnał do moderacji społecznościowej, jeśli źródło, fakty lub kontekst wymagają weryfikacji.



Komentarze